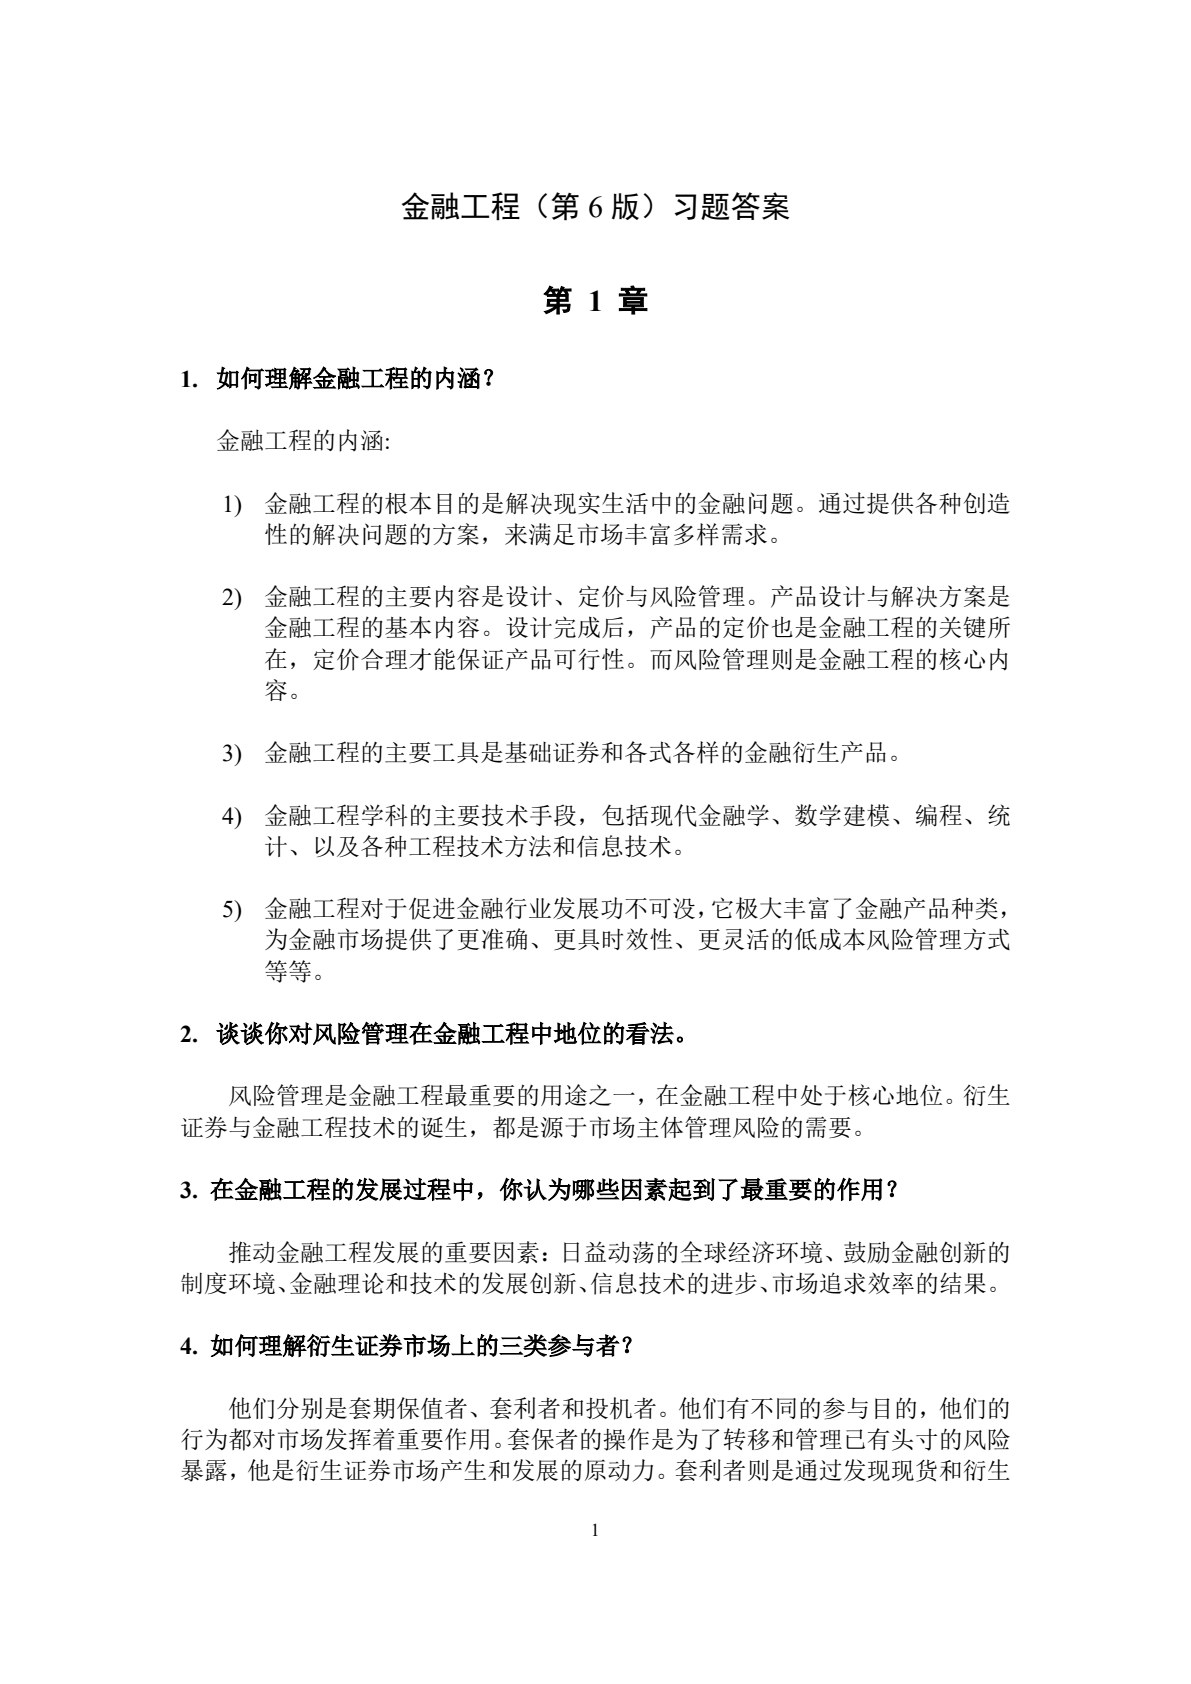
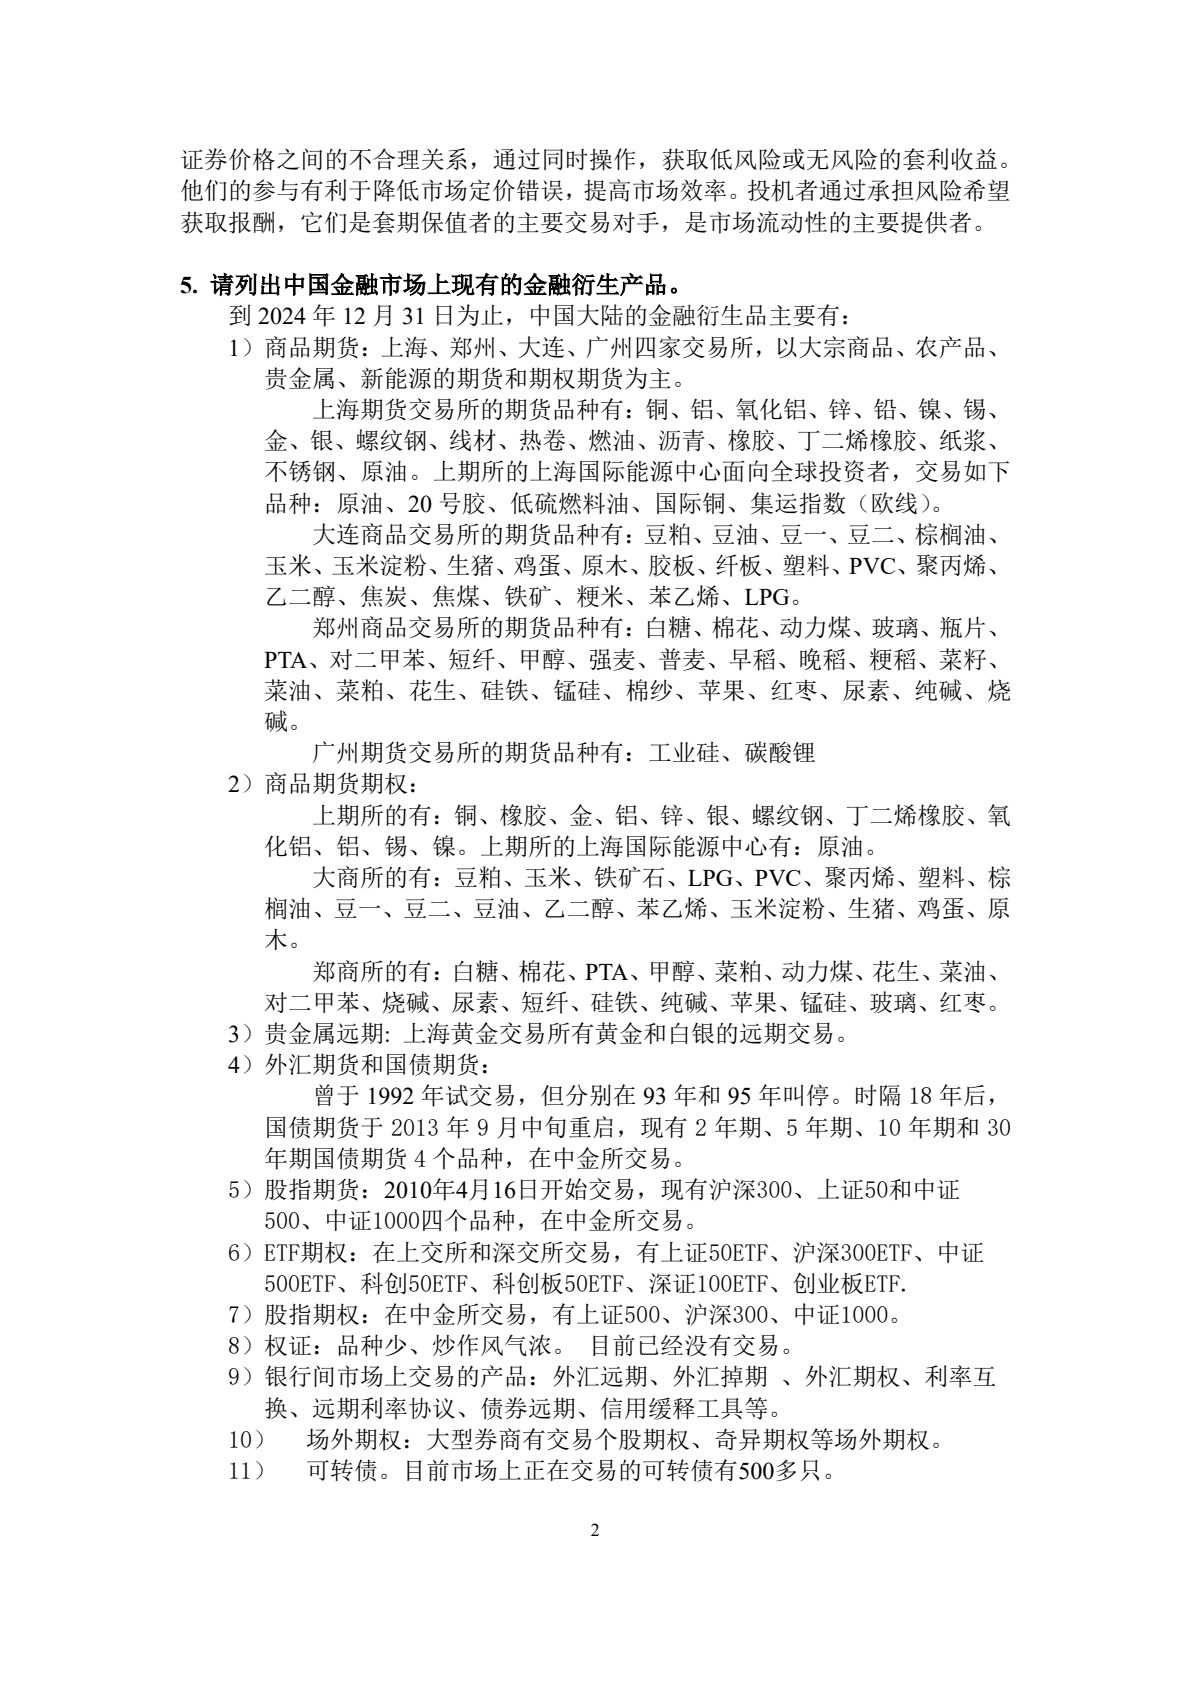
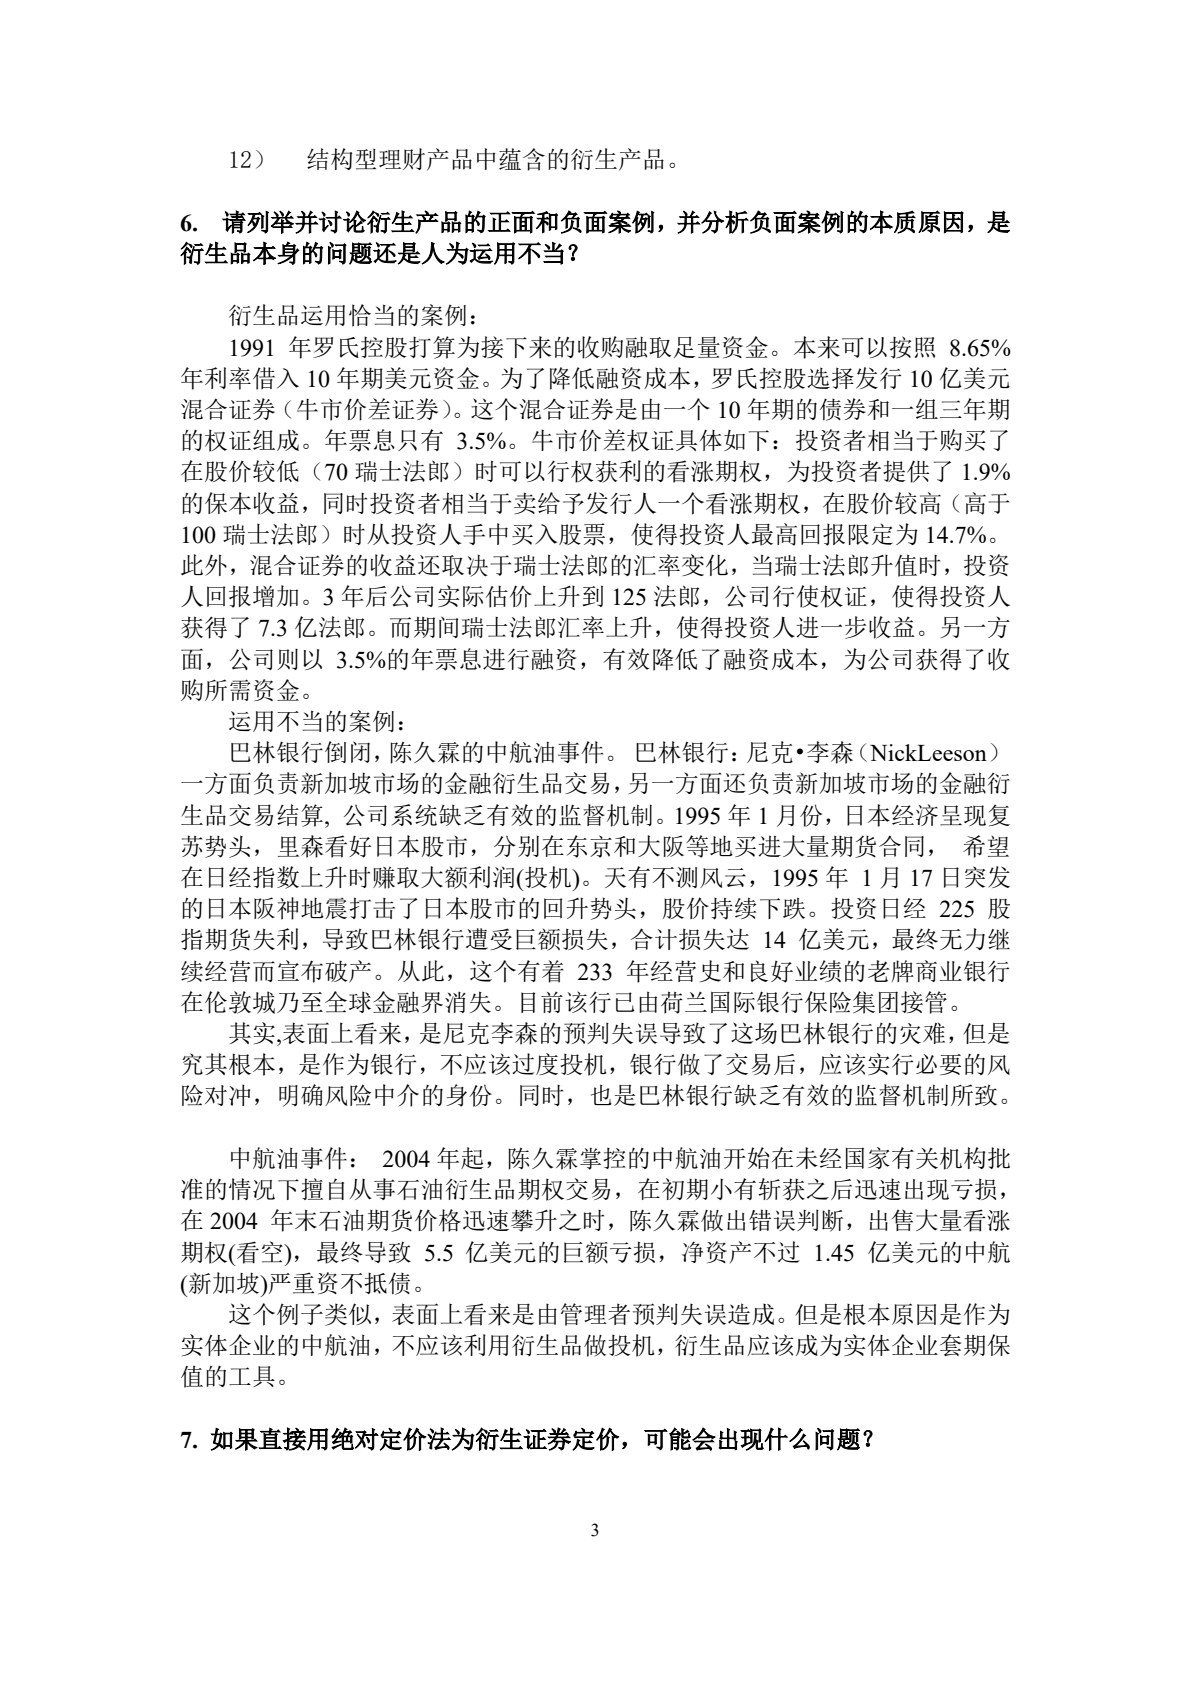
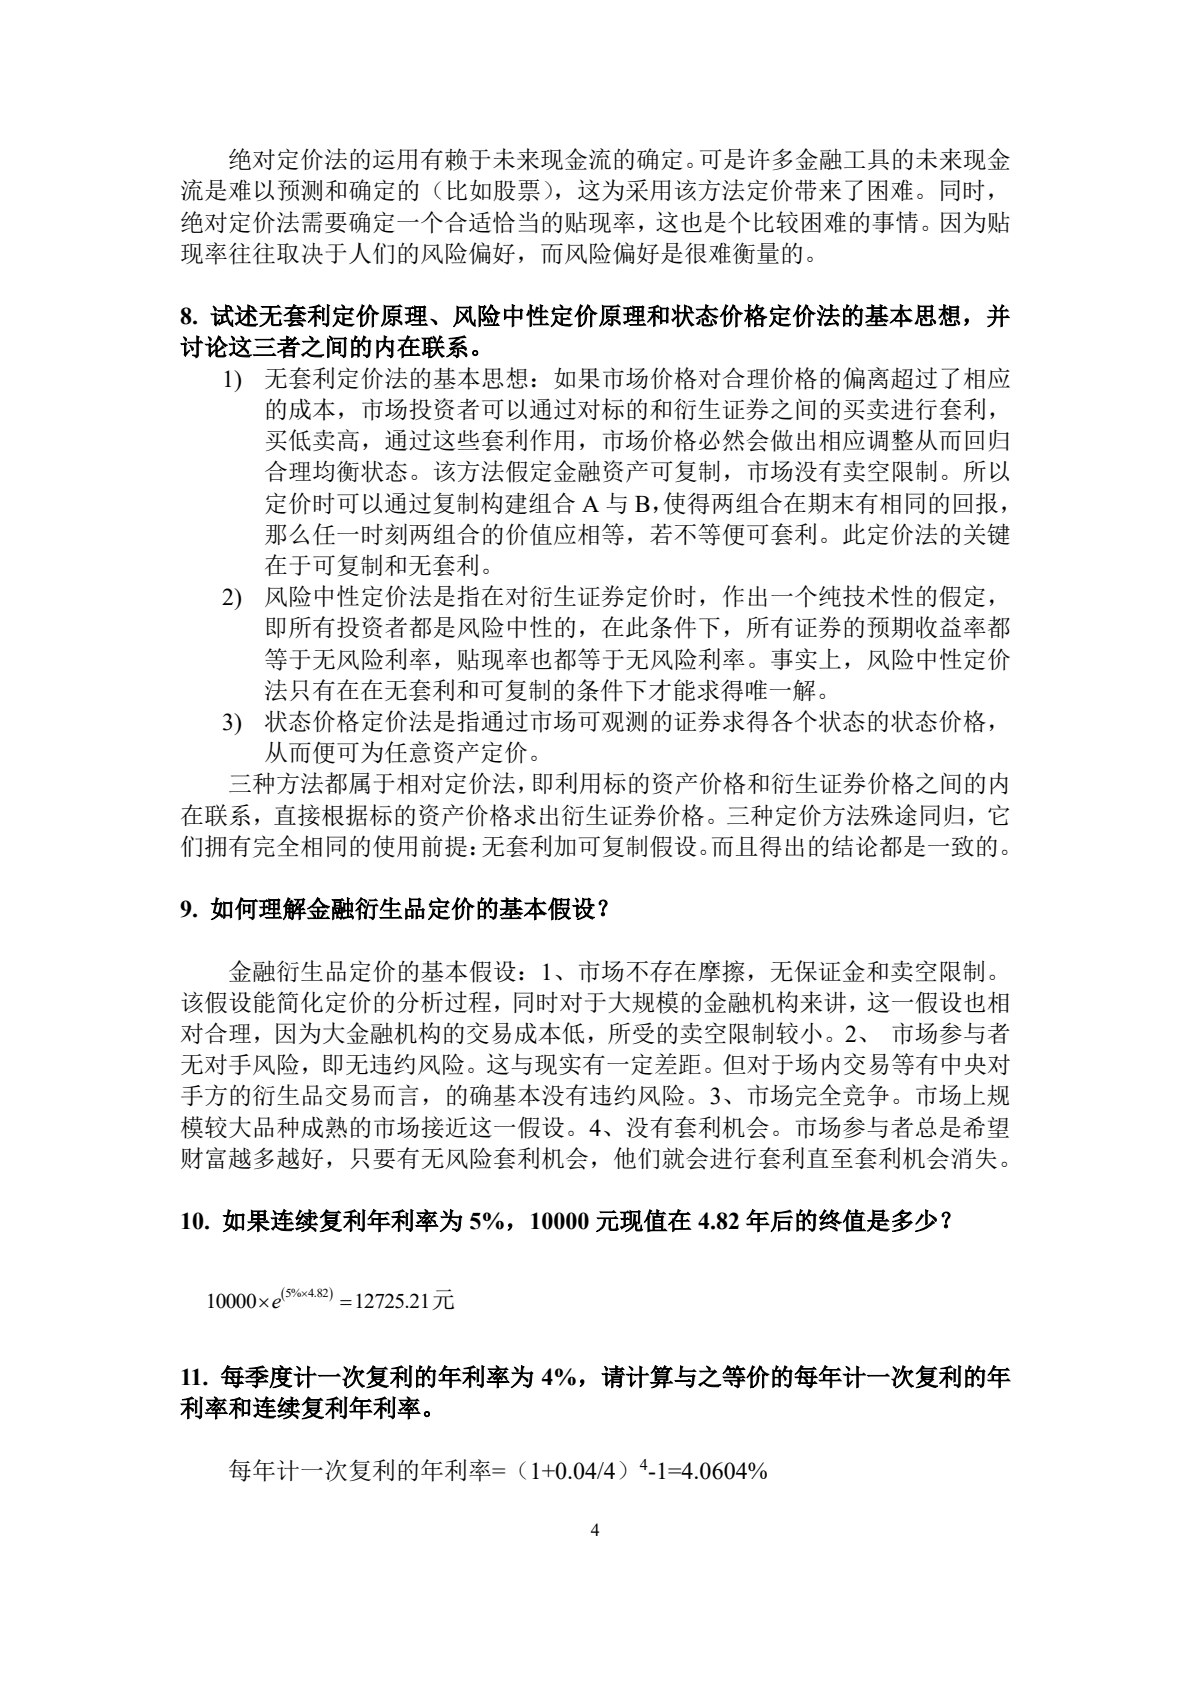
金融工程(第六版)郑振龙 陈蓉 主编课后习题答案解析
2026年06月08日 22:41
250浏览

金融工程(第六版)
主 编:
郑振龙 陈蓉 主编
ISBN:
9787040627862
出版社:
高等教育出版社
上传者:
-
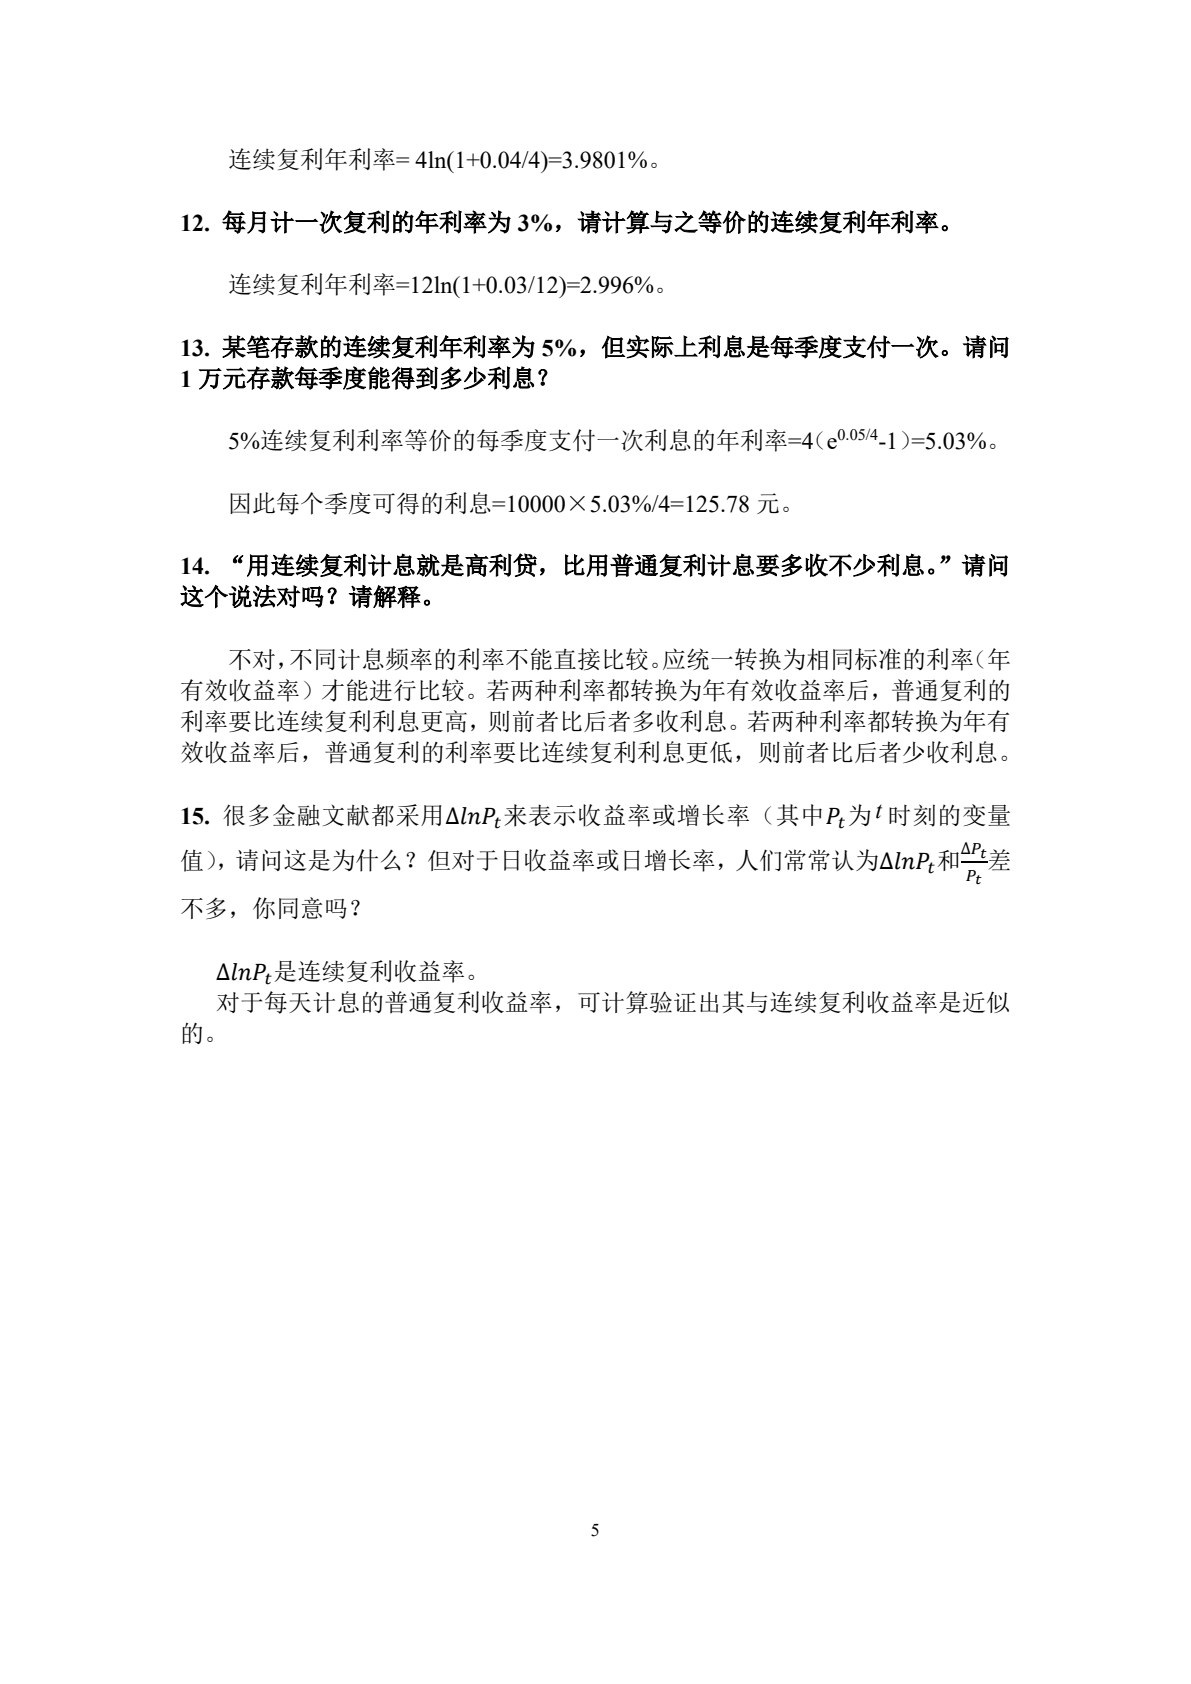
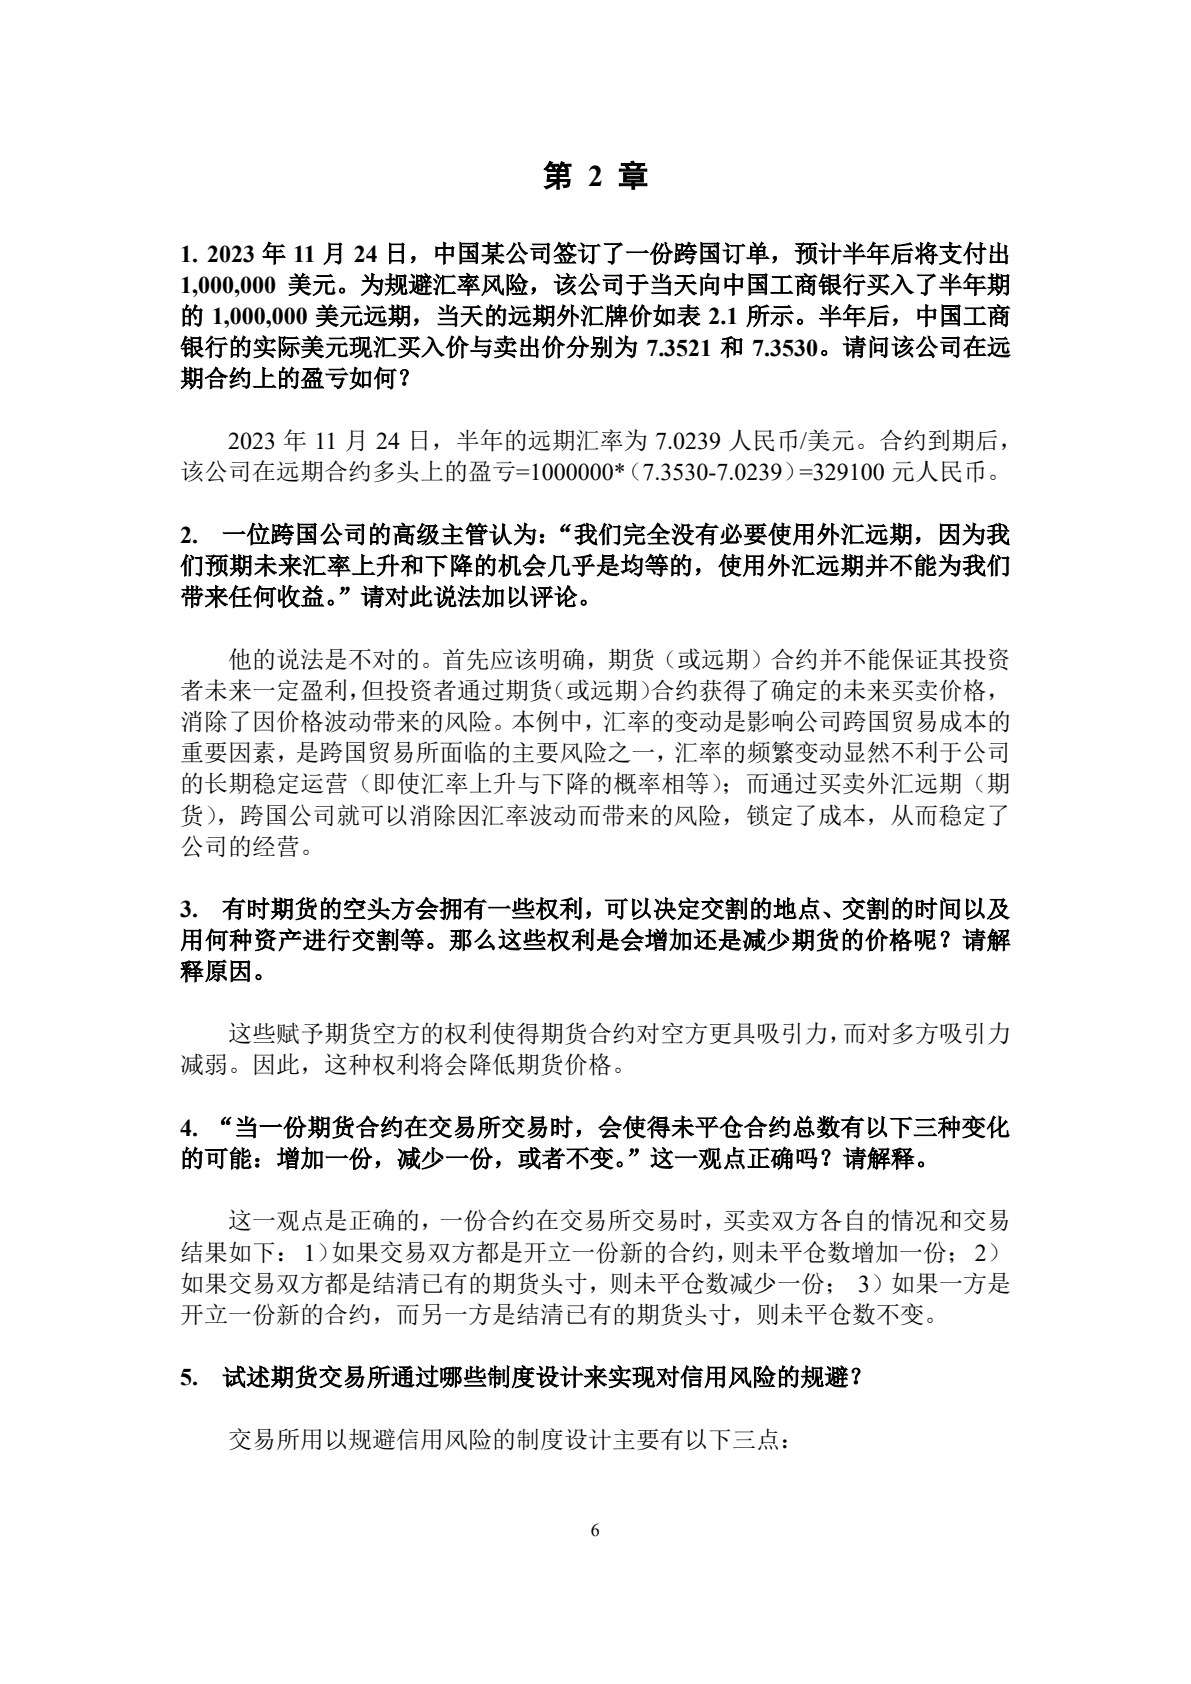
《金融工程(第六版)》是国内金融工程课程的经典教材,内容覆盖了远期、期货、互换、期权等衍生品定价及风险管理。这一版更新了不少案例和数据,读起来更贴近市场实际。不过公式推导和模型逻辑确实有点烧脑,尤其是随机微积分那块,得反复啃。
学这本教材最好能搭配一些优质学习资料,比如高数、概率论的基础梳理,还有书中习题的详细解答过程。网上有些高校的公开课视频和课件也很有参考价值,能帮我们理解抽象概念。如果能找到学长学姐的笔记,学习效率会高不少。
我的经验是多做课后的计算题,同时自己用Excel或者Python模拟一下BS模型和二叉树定价。遇到实在想不通的地方,不妨先跳过,等学完后面的章节再回头看。希望大家也能分享些学习方法,或者推荐好用的辅助工具,一起攻克这门课。
详情资料


更新于 2026年07月01日 16:32
本书资料由用户上传,如有侵权请联系平台客服删除。
相似资料推荐


